
La garantie décennale couvre les dommages qui compromettent la solidité de l’ouvrage ou qui le rendent impropre à sa destination, pendant dix ans à compter de la réception des travaux. Concrètement, ça veut dire qu’une fissure structurelle, une toiture qui laisse passer l’eau ou un plancher qui s’affaisse entrent dans son champ d’action, tandis qu’un défaut esthétique sans conséquence sur l’usage du bâtiment n’y entre généralement pas. Cette distinction, simple en apparence, génère pourtant énormément de litiges au moment où un sinistre survient et où chacun cherche à savoir qui doit payer.
Que vous soyez propriétaire qui vient de faire réaliser des travaux ou artisan qui s’interroge sur l’étendue de sa propre couverture, comprendre précisément ce que recouvre cette garantie évite bien des mauvaises surprises. Voici ce qui est vraiment pris en charge, ce qui ne l’est pas, et comment ça fonctionne en pratique.
Élément | Ce qu’il faut retenir |
|---|---|
⏱️ Durée | 10 ans à compter de la réception des travaux |
✅ Couvert | Dommages à la solidité ou rendant l’ouvrage impropre à sa destination |
❌ Non couvert | Défauts esthétiques, usure normale, éléments d’équipement dissociables |
👷 Qui est responsable | Tout constructeur : artisan, entrepreneur, architecte, promoteur, maître d’oeuvre |
📄 Obligation | Assurance obligatoire pour tout professionnel du bâtiment (loi Spinetta 1978) |
🏠 Qui en bénéficie | Le propriétaire actuel, même après revente du bien |
⚠️ Sanction si absence | Jusqu’à 75 000 € d’amende et 6 mois de prison pour l’artisan |
Le principe de base : solidité de l’ouvrage et destination du bâtiment
La loi (article 1792 du Code civil) définit deux critères cumulatifs ou alternatifs qui déclenchent la garantie décennale. Le premier concerne les dommages qui compromettent la solidité de l’ouvrage : une fissure qui traverse un mur porteur, un affaissement de fondation, une charpente qui plie sous son propre poids. Le second concerne les désordres qui rendent l’ouvrage impropre à sa destination, même sans risque d’effondrement : une infiltration d’eau chronique qui rend une pièce inhabitable, un défaut d’étanchéité de toiture qui inonde régulièrement les combles, une isolation tellement défaillante que le logement devient invivable en hiver.
Ce deuxième critère est souvent mal compris par les propriétaires. Il ne suffit pas que le défaut soit gênant : il faut qu’il empêche réellement l’usage normal du bâtiment ou de la partie concernée. Une fissure fine et purement esthétique sur un enduit ne relève généralement pas de la décennale ; une fissure qui laisse passer l’humidité et rend une chambre inutilisable, si.
La jurisprudence a construit au fil des décennies une grille de lecture assez fine de ces critères, tranche par tranche de sinistres portés devant les tribunaux. Les experts d’assurance et les avocats spécialisés en droit de la construction s’appuient sur cette jurisprudence pour qualifier un sinistre plutôt que sur la seule lecture littérale de la loi, ce qui explique que deux sinistres apparemment similaires puissent recevoir des qualifications différentes selon leur contexte précis.
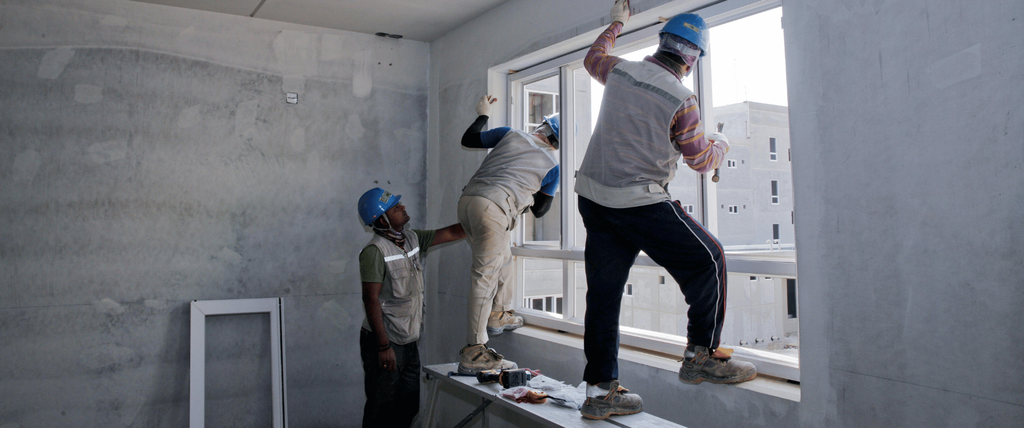
Les travaux concrètement couverts par la décennale
Sur le gros œuvre, la liste est assez large : fissures structurelles des murs porteurs, affaissement de fondations, défauts de charpente compromettant la stabilité, effondrement partiel ou total d’un plancher, problèmes d’étanchéité de toiture-terrasse entraînant des infiltrations répétées. Ces désordres sont les plus fréquemment couverts parce qu’ils touchent directement à la structure même du bâtiment, ce qui les fait rentrer sans ambiguïté dans le premier critère de la loi.
Sur le second œuvre, la couverture existe mais demande plus souvent une analyse au cas par cas.
Un défaut d’étanchéité d’une salle de bain qui provoque des infiltrations dans les murs et les planchers adjacents est généralement couvert, parce qu’il rend la pièce impropre à sa destination et peut aggraver un problème structurel avec le temps. Une isolation thermique extérieure mal posée qui provoque des ponts thermiques importants et des moisissures peut également entrer dans le champ de la garantie, si les désordres sont suffisamment graves pour rendre le logement difficilement habitable.
Les canalisations encastrées dans les murs ou les dalles entrent également dans le périmètre décennal quand elles sont indissociables de la structure : une fuite dans une canalisation noyée dans une chape de béton, qui nécessite de casser le sol pour être réparée, relève de la décennale. Une fuite sur un robinet apparent, en revanche, relève du droit commun de la garantie de parfait achèvement (un an) ou de la garantie biennale (deux ans) selon les cas.
Ce que la décennale ne couvre pas
Les éléments d’équipement dits dissociables sont exclus du périmètre décennal. Un dissociable, c’est un élément qui peut être démonté, remplacé ou retiré sans détériorer le bâtiment : une chaudière, un volet roulant, un robinet, une hotte de cuisine, un système d’alarme. Ces équipements relèvent d’autres garanties (garantie légale de conformité, garantie commerciale du fabricant) mais pas de la décennale, même s’ils sont installés par le même artisan que celui qui a réalisé les gros travaux.
L’usure normale du bâtiment n’est jamais couverte. Une peinture qui se ternit après des années d’exposition au soleil, un joint de carrelage qui s’effrite progressivement avec le temps, une moquette qui s’use dans les zones de passage : ce sont des phénomènes attendus de vieillissement qui n’engagent pas la responsabilité de l’artisan qui a réalisé les travaux à l’origine. La décennale protège contre les défauts de construction, pas contre le temps qui passe.
Les dommages esthétiques purs, sans conséquence sur la solidité ou l’usage du bâtiment, restent également en dehors du champ décennal, sauf s’ils sont d’une gravité telle qu’ils rendent l’ouvrage impropre à sa destination dans son ensemble (par exemple, une façade tellement dégradée visuellement qu’elle affecte gravement la valeur et l’usage résidentiel prévu du bien, ce qui reste un cas exceptionnel et souvent débattu devant les tribunaux). Enfin, les dommages causés par un usage anormal du bâtiment par le propriétaire lui-même, un défaut d’entretien manifeste, ou une catastrophe naturelle sans lien avec la construction, échappent également à la décennale.
Qui doit souscrire une assurance décennale
Depuis la loi Spinetta de 1978, tout professionnel qui intervient sur la construction d’un ouvrage doit obligatoirement souscrire une assurance de responsabilité civile décennale. Cette obligation concerne les artisans du bâtiment (maçons, charpentiers, couvreurs, plombiers, électriciens, peintres), les entreprises générales de construction, les architectes, les maîtres d’œuvre et les promoteurs immobiliers. L’obligation s’applique dès le premier chantier, y compris pour les artisans qui viennent de créer leur activité.
Le statut juridique de l’entreprise ne change rien à cette obligation. Un auto-entrepreneur qui réalise des travaux de peinture chez des particuliers doit être couvert exactement au même titre qu’une société établie de longue date. La distinction se fait sur la nature des travaux réalisés et leur impact potentiel sur la solidité ou l’habitabilité du bâtiment, pas sur la structure juridique de l’entreprise qui les exécute. Pour un peintre auto-entrepreneur qui réalise des travaux d’étanchéité, de ravalement de façade ou d’isolation thermique par l’extérieur (travaux qui entrent potentiellement dans le champ décennal contrairement à une simple peinture décorative intérieure), vérifier sa couverture avec une décennale des artisans peintres auto-entrepreneur adaptée est une étape à ne surtout pas négliger avant de démarrer une activité.
L’absence d’assurance décennale expose l’artisan à des sanctions pénales sévères : jusqu’à 75 000 euros d’amende et six mois d’emprisonnement selon l’article L243-3 du Code des assurances. Au-delà de la sanction, travailler sans cette couverture expose surtout l’artisan à devoir financer personnellement des réparations potentiellement très coûteuses en cas de sinistre grave, ce qui peut mettre en péril la pérennité de son activité, voire son patrimoine personnel selon la structure juridique de son entreprise.
Le point de départ et la durée exacte de la garantie
La garantie décennale court à partir de la date de réception des travaux, et non à partir de la date de fin de chantier ou de la facture finale. La réception est un acte juridique précis : le maître d’ouvrage (le propriétaire qui a commandé les travaux) constate contradictoirement avec l’entreprise que les travaux sont achevés, avec ou sans réserves, généralement formalisé par un procès-verbal signé des deux parties. C’est cette date, et uniquement celle-ci, qui fait courir le délai de dix ans, quelle que soit la date effective d’emménagement dans les lieux.
En l’absence de réception formelle explicite, ce qui arrive fréquemment sur des petits chantiers réalisés par des artisans indépendants sans formalisme contractuel poussé, la jurisprudence retient parfois une réception tacite, déduite de la prise de possession des lieux et du paiement intégral des travaux. Cette situation est source de contentieux car la date exacte devient alors sujette à interprétation, ce qui peut jouer en défaveur du propriétaire au moment de faire valoir ses droits si un sinistre survient plusieurs années après.
Pour les propriétaires qui achètent un bien existant, la garantie décennale se transmet automatiquement au nouvel acquéreur pour le temps restant à courir. Si une maison a été construite il y a quatre ans et que vous l’achetez aujourd’hui, vous bénéficiez encore de six ans de couverture décennale sur les éléments de construction d’origine, sans démarche particulière à effectuer : c’est un droit attaché au bien, pas à la personne qui a initialement commandé les travaux.
Comment faire jouer la garantie en cas de sinistre
Dès la constatation d’un désordre susceptible de relever de la décennale, la première étape consiste à notifier l’entreprise responsable des travaux par lettre recommandée avec accusé de réception, en décrivant précisément les désordres constatés. Cette notification formelle déclenche officiellement la procédure et constitue une preuve utile en cas de contentieux ultérieur. Photographiez systématiquement les dégâts avant toute intervention, ce qui servira de base factuelle solide pour l’expertise à venir.
Si l’entreprise conteste sa responsabilité ou tarde à répondre, contactez directement son assureur décennal, dont les coordonnées doivent figurer sur les documents contractuels (devis, factures, attestation d’assurance remise avant le début des travaux). L’assureur mandate alors un expert indépendant chargé de déterminer si le désordre relève effectivement de la décennale, d’en évaluer l’origine et le montant des réparations nécessaires. Ce processus d’expertise peut prendre plusieurs semaines, voire plusieurs mois pour les dossiers complexes impliquant plusieurs corps de métier.
Si vous aviez souscrit une assurance dommages-ouvrage au moment des travaux (obligatoire pour le maître d’ouvrage dans certains cas, notamment la construction neuve), celle-ci permet d’obtenir un préfinancement rapide des réparations sans attendre la détermination définitive des responsabilités entre les différents intervenants du chantier. C’est un mécanisme précieux qui évite au propriétaire de faire l’avance de travaux parfois très coûteux, l’assureur dommages-ouvrage se retournant ensuite contre l’assureur décennal du responsable identifié.
FAQ sur la garantie décennale
La garantie décennale s’applique-t-elle aux travaux réalisés par un particulier lui-même ?
Non, la garantie décennale s’applique uniquement aux travaux réalisés par un professionnel du bâtiment dans le cadre de son activité. Si vous réalisez vous-même des travaux sur votre logement (auto-construction ou bricolage), aucune assurance décennale n’est requise ni applicable, mais vous n’aurez également aucun recours contre vous-même en cas de désordre ultérieur. Attention cependant : si vous faites appel à un ami ou un proche non professionnel contre rémunération, même modeste, cela peut être requalifié en travail dissimulé et la question de la garantie devient plus complexe juridiquement.
Que se passe-t-il si l’entreprise qui a réalisé les travaux a fermé ou fait faillite ?
La garantie décennale reste due par l’assureur de l’entreprise, indépendamment de l’existence juridique de celle-ci au moment du sinistre. C’est tout l’intérêt du système : l’assurance décennale couvre l’ouvrage pendant dix ans, que l’entreprise responsable existe encore ou non. Il faut retrouver les coordonnées de l’assureur décennal (généralement mentionnées sur les factures ou le contrat initial) pour faire jouer la garantie directement auprès de lui.
Peut-on faire jouer la décennale pour un défaut découvert après la revente du bien ?
Oui, la garantie décennale suit le bien et non le propriétaire d’origine. Si vous découvrez un désordre relevant de la décennale après avoir acheté une maison, vous pouvez faire valoir vos droits même si vous n’étiez pas le maître d’ouvrage initial des travaux, à condition que le délai de dix ans depuis la réception des travaux ne soit pas encore écoulé. Conservez tous les documents relatifs aux travaux réalisés par le vendeur (factures, attestations d’assurance) au moment de l’achat, ils vous seront utiles en cas de sinistre.
La garantie décennale couvre-t-elle les dommages causés par une catastrophe naturelle ?
En principe non, sauf si le dommage révèle un vice de construction préexistant qui a aggravé les conséquences de l’événement climatique. Par exemple, si une toiture s’effondre lors d’une tempête alors qu’une charpente correctement dimensionnée et construite selon les règles de l’art aurait dû résister, la décennale peut être engagée en complément de l’assurance catastrophe naturelle du propriétaire. L’analyse se fait au cas par cas par les experts, en distinguant la part du sinistre imputable aux conditions climatiques exceptionnelles de celle imputable à un défaut de construction.
Quelle différence entre garantie décennale, biennale et de parfait achèvement ?
Trois garanties se succèdent dans le temps après la réception des travaux. La garantie de parfait achèvement dure un an et couvre tous les désordres signalés, même mineurs, quelle que soit leur nature. La garantie biennale (ou garantie de bon fonctionnement) dure deux ans et couvre les éléments d’équipement dissociables (volets, chaudière, interphone). La garantie décennale dure dix ans et couvre exclusivement les désordres graves affectant la solidité ou l’habitabilité du bâtiment. Ces trois garanties se complètent sans se substituer les unes aux autres.
Comment vérifier qu’un artisan dispose bien d’une assurance décennale valide ?
Demandez systématiquement l’attestation d’assurance décennale avant la signature du devis, et vérifiez qu’elle couvre bien la nature précise des travaux envisagés (certaines attestations excluent des activités spécifiques). L’attestation doit préciser la période de validité, le nom de l’assureur et le numéro de police. En cas de doute, vous pouvez contacter directement l’assureur mentionné pour confirmer la validité de la couverture. Un artisan sérieux ne devrait jamais hésiter à fournir ce document, sa réticence à le faire constitue en elle-même un signal d’alerte.
La garantie décennale s’applique-t-elle aux extensions ou rénovations, ou seulement aux constructions neuves ?
Elle s’applique aux deux, à condition que les travaux constituent un véritable « ouvrage » au sens juridique du terme. Une extension de maison, une surélévation, une rénovation lourde touchant à la structure (percement de mur porteur, création d’ouverture, réfection complète de toiture) entrent dans le champ décennal. Des travaux de simple rafraîchissement (peinture, pose de papier peint, changement de revêtement de sol sans intervention structurelle) n’en relèvent généralement pas, car ils ne constituent pas un ouvrage de construction au sens de la loi.

Bonjour, moi c’est Fabien !
Je suis le créateur du site maison-entretien, un espace que j’ai fondé avec passion pour partager mes connaissances et mon expérience dans l’univers de la maison.
Après plusieurs années dans le domaine de l’habitat, j’ai décidé de lancer ce site pour aider les propriétaires et locataires à faire face aux à toutes les aventures/problématiques de votre maison/appartement.
Sur maison-entretien, vous trouverez mes conseils pratiques sur l’entretien quotidien, la rénovation, les astuces pour prolonger la durée de vie de vos équipements et bien d’autres thématiques liées à votre espace de vie.
Mon objectif est simple : vous accompagner pour faire de votre maison un lieu agréable et fonctionnel, sans vous ruiner et avec des solutions accessibles à tous.
N’hésitez pas à explorer le site et à me contacter si vous avez des questions !


